Rechnungskauf und BNPL ab 20.11.2026: Was E-Com Brands jetzt wissen und prüfen müssen
Verbraucherkreditrichtlinie ab 20.11.2026: Was E-Com Brands bei Rechnungskauf, BNPL und dem Warnhinweis „Achtung! Kreditaufnahme kostet Geld“ prüfen sollten.
Am 20. November 2026 gilt das neue Verbraucherkreditrecht: Rechnungskauf, Ratenkauf und „Später bezahlen“ können dann als Kredit zählen, und wer dafür wirbt, braucht den Warnhinweis „Achtung! Kreditaufnahme kostet Geld“. Das ist in wenigen Tagen und fällt direkt vor den Black Friday am 27. November. Wir haben drei Fachartikel ausgewertet und zeigen, was E-Com Brands jetzt prüfen sollten und wie Shops und Zahlungsanbieter damit umgehen.
Das Wichtigste in Kürze
- Stichtag 20.11.2026: Die Umsetzung der EU-Richtlinie (EU) 2023/2225 gilt ab diesem Tag, das deutsche Umsetzungsgesetz stammt vom 12.05.2026 (BGBl. 2026 I Nr. 139).
- Jeder Zahlungsaufschub zählt: Die bisherige 200-Euro-Grenze für Kleinbeträge entfällt, auch zins- und gebührenfreie Angebote können erfasst sein.
- Der klassische Rechnungskauf bleibt unter Bedingungen frei: kostenlos, ohne Dritte, höchstens 50 Tage, bei größeren Online-Händlern nur 14 Tage.
- Warnhinweis in der Werbung: Wer für Finanzierungen wirbt, muss „Achtung! Kreditaufnahme kostet Geld“ oder eine gleichwertige Formulierung klar und auffallend zeigen.
- Checkout: Voreingestellte Optionen sind verboten, der Kunde muss die Finanzierung aktiv wählen.
Was ändert sich durch die Verbraucherkreditrichtlinie?
Die Richtlinie (EU) 2023/2225 soll den Verbraucherschutz bei Zahlungsaufschüben europaweit vereinheitlichen. In Deutschland wird sie über ein Artikelgesetz umgesetzt, das unter anderem das BGB ändert und das neue Absatzfinanzierungsaufsichtsgesetz schafft. Nach der IHK Rhein-Neckar unterliegen händlereigene Finanzierungen damit künftig der Aufsicht der BaFin. Ziel ist, Verbraucher vor Überschuldung zu schützen.
Für den Handel zentral: Nach § 506 Abs. 1 BGB n. F. gilt jeder Zahlungsaufschub eines Unternehmers an einen Verbraucher als Finanzierungshilfe, auch wenn er zins- und gebührenfrei ist. Dann greifen Pflichten wie Kreditwürdigkeitsprüfung, vorvertragliche Informationen und Widerrufsrecht. Diese liegen in erster Linie beim Kreditgeber, meist dem Zahlungsanbieter. Händler können als Kreditvermittler gelten und bleiben für Werbung und Checkout-Texte im eigenen Shop verantwortlich.
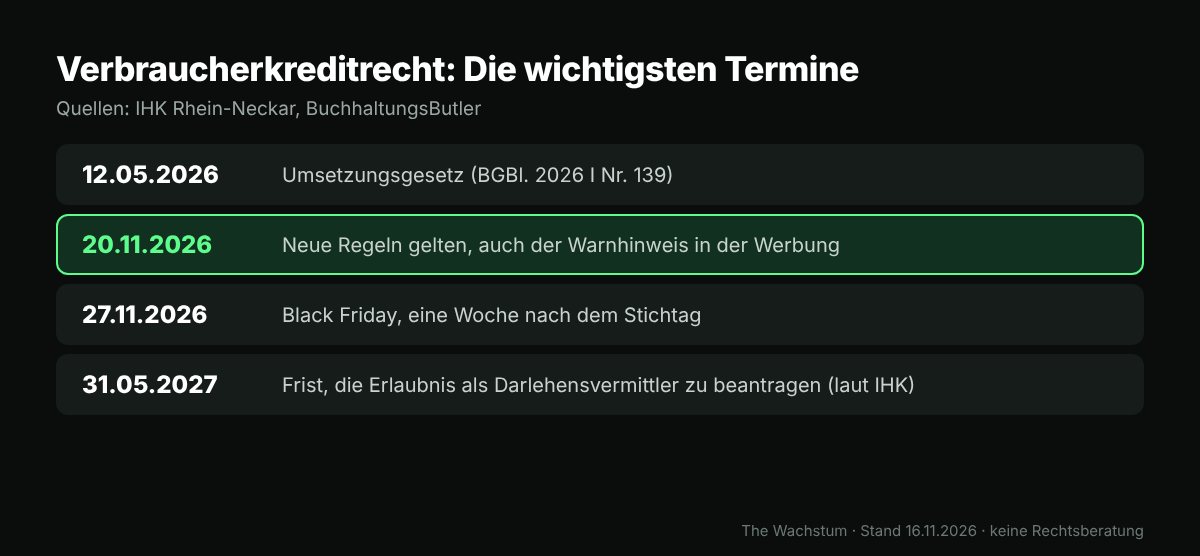
Die wichtigsten Termine
| Datum | Was passiert | Quelle |
|---|---|---|
| 09.09.2025 | Gesetzentwurf in der Diskussion, Zalando und Otto kritisieren die Pläne | Händlerbund |
| 12.05.2026 | Umsetzungsgesetz (BGBl. 2026 I Nr. 139) | BuchhaltungsButler |
| 20.11.2026 | Neue Vorschriften gelten für Verträge ab diesem Tag, vorher abgeschlossene Verträge bleiben nach altem Recht (Bestelldatum zählt) | IHK Rhein-Neckar, BuchhaltungsButler |
| 27.11.2026 | Black Friday, eine Woche nach dem Stichtag | BuchhaltungsButler |
| 31.05.2027 | Frist, die Erlaubnis als Darlehensvermittler zu beantragen (nur bei Erlaubnispflicht) | IHK Rhein-Neckar |
Wann bleibt der Rechnungskauf frei?
Der Händlerbund warnte im September 2025 noch, der Rechnungskauf als eine der beliebtesten Zahlungsarten, besonders in der Mode, könne mit erfasst werden. Zalando nannte die Pläne „völlig absurd“, Otto erwartete einen deutlich unattraktiveren Rechnungskauf. Nach den aktuellen Auswertungen von IHK und BuchhaltungsButler gilt: Der klassische Rechnungskauf ist ausgenommen, wenn alle Bedingungen erfüllt sind.
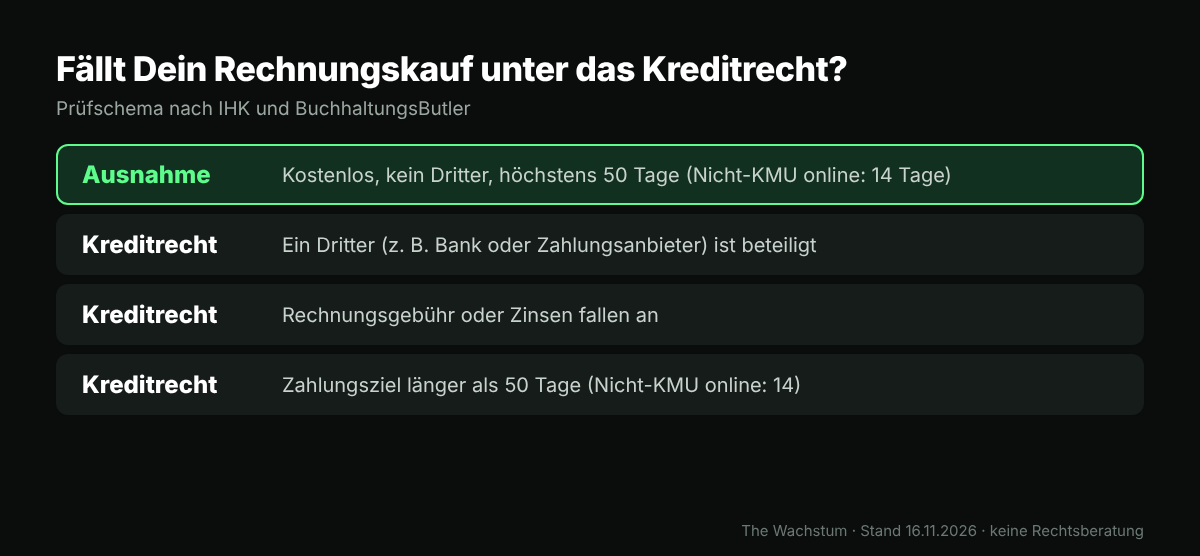
| Modell | Kreditrecht? | Wer prüft Bonität und informiert? | Dein Handlungsbedarf |
|---|---|---|---|
| Eigener Rechnungskauf, kostenlos, ohne Dritte, bis 50 Tage | Nein, Ausnahme (Nicht-KMU online: bis 14 Tage) | Nicht nötig | Frist und Gebühren in den AGB prüfen |
| Eigener Rechnungskauf mit Gebühr oder über 50 Tage | Ja, auch der eigene Rechnungskauf wird zum Kredit | Du selbst als Kreditgeber | Gebühr streichen oder Pflichten umsetzen, BaFin-Fragen klären |
| Rechnungskauf über Dritte (z. B. PayPal mit Ratepay) | Je nach Konstruktion ja, Pflichten beim Anbieter | Zahlungsanbieter | Anbieter-Vorgaben umsetzen, KMU-Status bestätigen |
| Ratenkauf und „Später bezahlen“ (BNPL) | Ja, auch zinsfrei und unter 200 Euro | Kreditgeber, meist Zahlungsanbieter | Werbung mit Warnhinweis, Checkout ohne Voreinstellung |
Wichtig für die KMU-Einstufung: weniger als 250 Beschäftigte und höchstens 50 Mio. Euro Jahresumsatz oder 43 Mio. Euro Bilanzsumme (EU-Empfehlung 2003/361/EG). Bei verbundenen Unternehmen können Mitarbeiter- und Finanzdaten ganz oder teilweise angerechnet werden, dadurch kann der KMU-Status entfallen.
Ab wann müssen E-Com Brands den Warnhinweis aufnehmen?
Ab dem 20.11.2026. Ab diesem Tag gilt die Warnpflicht für Werbung für Kreditprodukte nach § 491 Abs. 2 oder § 506 Abs. 1 BGB (Nr. 23e des Anhangs zu § 3 Abs. 3 UWG). Der Wortlaut lautet „Achtung! Kreditaufnahme kostet Geld“, gleichwertige Formulierungen sind laut IT-Recht Kanzlei zulässig, empfohlen wird aber der gesetzliche Text. Er muss klar und auffallend sein. Das Gesetz nennt keine Schriftgröße oder Platzierung, ein Hinweis nur im Footer, in einer schwer erkennbaren Fußnote oder erst hinter einem Link dürfte nicht genügen.
Unsere praxisnahe Ableitung, die Du rechtlich klären solltest: Werbung, die ab dem 20.11. sichtbar ist, sollte den Hinweis tragen, auch laufende Black-Friday-Kampagnen. Verstöße stehen auf der „schwarzen Liste“ des UWG, es drohen Abmahnungen durch Mitbewerber und Verbände.
Wo der Hinweis hingehört
| Kanal | Prüfen | Hinweis aus den Quellen |
|---|---|---|
| Banner, Teaser, Landingpages | Aussagen wie „Jetzt kaufen, später bezahlen“, „0 % Finanzierung“, „in drei Raten“ | Händlerbund nennt diese Kanäle ausdrücklich |
| Newsletter, Google Ads, Affiliate | Finanzierungsaussagen in Anzeigen und Mails | Ebenfalls laut Händlerbund betroffen |
| Produktseite | Preisangaben wie „schon ab 29,90 € monatlich“ | Hinweis nah an der Finanzierung, nicht im Footer |
| Checkout, Zahlartenauswahl | Bloße Information über Zahlarten oder Werbung für Finanzierung? | Entscheidend ist, ob die Darstellung für eine Finanzierung wirbt |
| Banner der Zahlungsanbieter | Passt der mitgelieferte Hinweis? PayPal nutzt „Achtung! Kredite können bei Verzug zu Kosten führen.“ | Ob das genügt, ist laut IT-Recht Kanzlei nicht abschließend geklärt, bestätigen lassen |
| Marktplätze | Wer nur die Zahlfunktionen nutzt und nicht selbst bewirbt, hat laut Kanzlei grundsätzlich keinen Zusatzaufwand | Wer „später bezahlen“ in Beschreibungen schreibt, muss die Regeln beachten |
Google Ads: Neues Asset „Text disclaimer“ für den Warnhinweis
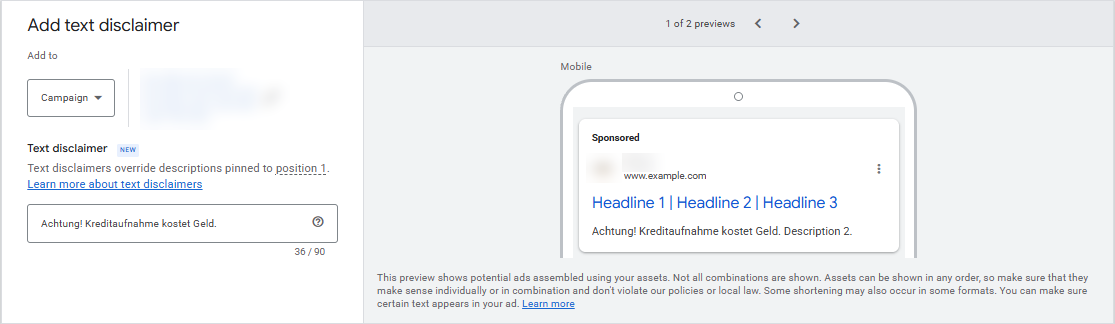
Für Suchanzeigen gibt es in Google Ads ein neues Asset namens „Text disclaimer“. Du kannst es Kampagnen hinzufügen, es zeigt zum Beispiel „Achtung! Kreditaufnahme kostet Geld.“ in der Anzeige an. Das Wichtigste dazu:
- Es überschreibt die erste Beschreibung: Ein freigegebener Disclaimer erscheint im ersten möglichen Beschreibungsplatz und ersetzt eine an Position 1 angeheftete Beschreibung. Wird er abgelehnt oder entfernt, läuft die angeheftete Zeile wieder.
- Länge: maximal 90 Zeichen, genauso viel wie eine Beschreibung. Der Warnhinweis „Achtung! Kreditaufnahme kostet Geld.“ braucht 36 Zeichen.
- Voraussetzung: Das Asset lässt sich erst anlegen, nachdem eine responsive Suchanzeige existiert.
- Nicht für Performance Max: Das Asset lässt sich leider nicht Performance-Max-Kampagnen zuordnen. Dort musst Du die Creatives selbst prüfen, also Texte, Bilder und Videos, und den Warnhinweis, wo die Pflicht greift, direkt in den Assets unterbringen.
Praxistipp: Erst einsetzen, wenn die Rechtslage es vorschreibt. Der Disclaimer verdrängt Deine erste Beschreibung, und damit meist eine Werbebotschaft wie Vorteil oder Handlungsaufforderung. Das kann die Conversion Rate negativ beeinflussen. Setze das Asset deshalb nur bei Kampagnen ein, die tatsächlich für Finanzierungen wie Ratenkauf, „Später bezahlen“ oder „0 % Finanzierung“ werben, und erst ab dem Zeitpunkt, an dem die Pflicht greift (laut den Quellen ab dem 20.11.2026). Lass im Zweifel rechtlich klären, welche Deiner Kampagnen betroffen sind. Plane Deine Botschaft danach in die zweite Beschreibung und beobachte Klickrate und Conversion Rate der betroffenen Kampagnen.
Quelle: Google Ads-Hilfe: Über Text-Disclaimer für Suchanzeigen
Meta Ads: Hinweis im primären Text und im Bild
Auch bei Anzeigen auf Facebook und Instagram gilt: Wirbst Du für entsprechende Produkte oder Dienstleistungen, also für Finanzierungen wie Ratenkauf oder „Später bezahlen“, sollte der Warnhinweis „Achtung! Kreditaufnahme kostet Geld.“ im primären Text stehen. Zusätzlich sollte er im Bild oder Video stehen, sofern der primäre Text an ausgewählten Placements nicht angezeigt werden kann.
- Primärer Text: Hier gehört der Hinweis standardmäßig hin, gut sichtbar und nicht erst am Ende eines langen Textes.
- Im Bild oder Video: Wird der primäre Text an einem Placement nicht oder nur verkürzt angezeigt, etwa häufig bei vertikalen Formaten wie Stories und Reels, muss der Hinweis im Creative selbst lesbar sein.
- Alle Formate prüfen: Kontrolliere in der Vorschau jedes ausgewählte Placement, ob der Hinweis dort tatsächlich sichtbar ist.
Das ist eine Empfehlung aus der Werbepraxis. Wie der Hinweis in Deinen konkreten Anzeigen und Placements aussehen muss, solltest Du rechtlich klären lassen.
Was in der Werbung verboten ist
- Aussagen, ein Kredit verbessere die finanzielle Situation oder erhöhe Mittel und Lebensstandard.
- Aussagen, bestehende Schulden hätten keinen Einfluss auf die Kreditentscheidung.
Wie lösen andere Firmen und Shops das?
Ehrlich vorweg: Wie einzelne Marken wie Otto oder Zalando die Regeln im Detail umsetzen, geht aus den ausgewerteten Quellen nicht hervor. Bekannt sind ihre Positionen aus dem September 2025 und die Muster, die Fachartikel und Zahlungsanbieter beschreiben:
| Ansatz | Was Shops tun | Vorteil | Aufwand oder Risiko |
|---|---|---|---|
| Rechnungskauf in Eigenregie, kostenlos | Zahlungsziel bis 50 Tage (Nicht-KMU: 14), keine Gebühr, kein Dritter | Bleibt außerhalb des Kreditrechts, laut BuchhaltungsButler der einfachere Weg | Forderungsausfall und Debitorenmanagement liegen beim Shop |
| Zahlungsanbieter übernimmt die Pflichten | Kreditgeber ist PayPal, Klarna, Ratepay oder Unzer, der Shop setzt Werbung und Checkout-Texte um | Bonitätsprüfung und vorvertragliche Infos beim Anbieter | Mehr Ablehnungen möglich, Conversion beobachten |
| KMU-Status bei PayPal bestätigen | Das 30-Tage-Ziel bei „Rechnungskauf mit Ratepay“ gilt laut Berichten nur noch für KMU mit ausdrücklicher Zusicherung | Zahlart bleibt erhalten | Falsche Angaben können zu Haftung und Rückforderungen führen |
| Sondervereinbarung für Nicht-KMU | Größere Händler vereinbaren mit PayPal ein Zahlungsziel, meist kürzer (14 Tage) | Zahlart bleibt, aber mit neuem Rahmen | Ohne Einigung kann die Zahlart wegfallen |
| Rechnungsgebühr streichen | Keine Gebühr, damit der eigene Rechnungskauf nicht zum Kredit wird | Vermeidet Kreditpflichten | Kostenwirkung im Shop prüfen |
| Werbung anpassen | Finanzierungsversprechen zurückfahren oder Warnhinweis sichtbar einbauen, reine Zahlarten-Info neutral halten | Weniger Abmahnrisiko | Banner, Ads und Newsletter müssen durchgesehen werden |
| Alternativen bereitstellen | Weitere Zahlarten für das Weihnachtsgeschäft vorhalten | Weniger Abbrüche bei Wegfall einzelner Zahlarten | Quelle nennt das als Risiko, keine konkreten Alternativen |
Die Positionen von Zalando und Otto (Stand 2025)
- Zalando: Der Warnhinweis sei für den Rechnungskauf absurd, weil dieser nichts koste.
- Otto: Der Rechnungskauf sei nicht tot, aber deutlich unattraktiver. Bei Kleinstbeträgen könnten Einkommensnachweise nötig werden.
- Händlerbund: Er fordert Klarheit, damit kleine und mittlere Händler nicht belastet werden, und kritisiert Überregulierung.
Diese Stimmen stammen aus der Zeit vor dem Umsetzungsgesetz. Seitdem hat sich die Lage durch die Ausnahmen für den klassischen Rechnungskauf konkretisiert.
Checkliste: Das solltest Du bis zum 20.11. prüfen
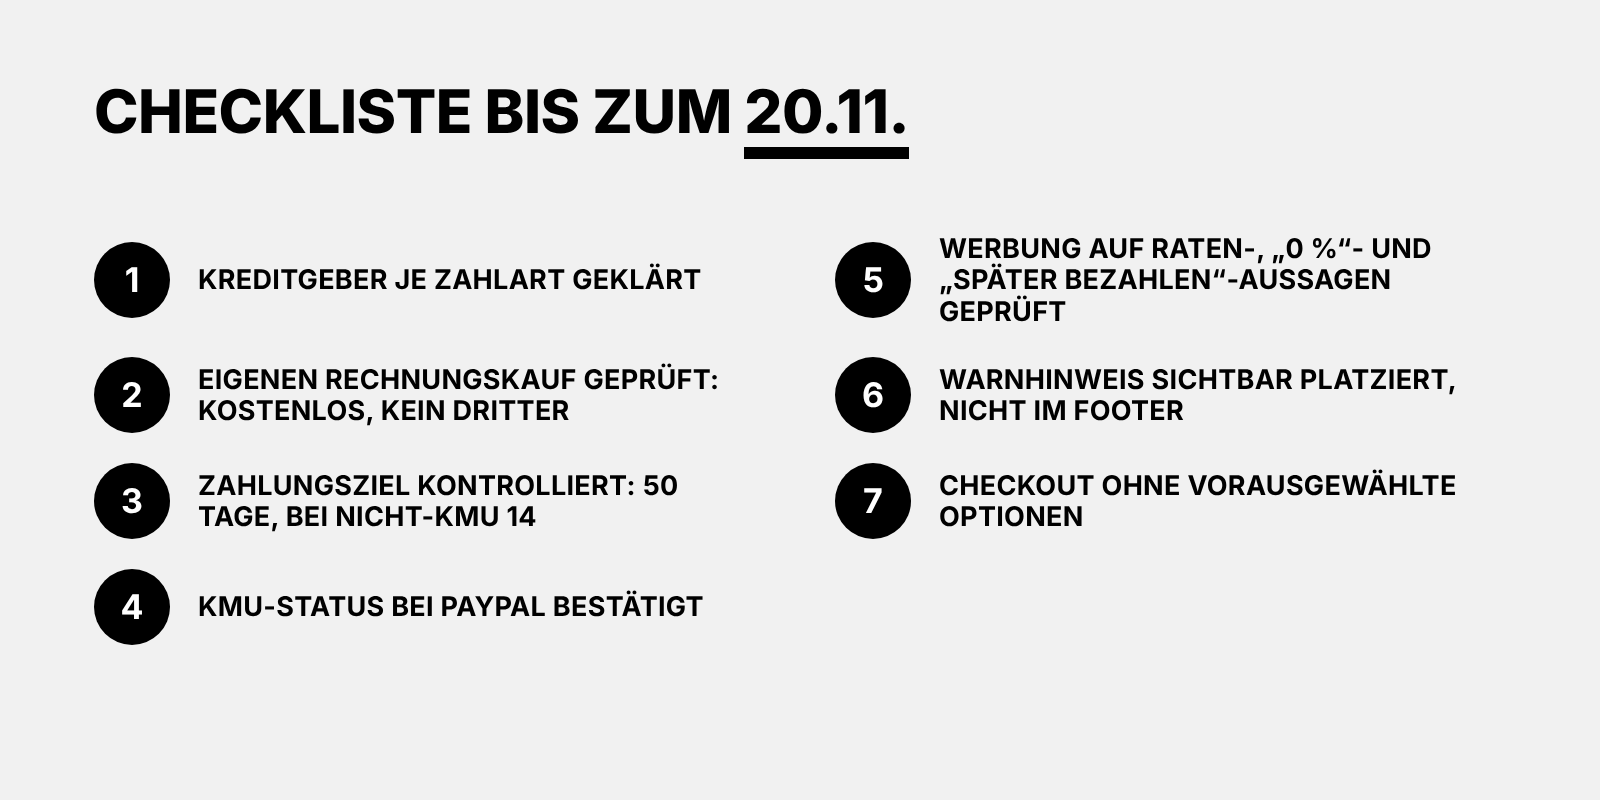
- Kreditgeber klären: Ist für jede Zahlart der Shop selbst oder ein Zahlungsanbieter Kreditgeber?
- Eigenen Rechnungskauf prüfen: kostenlos, kein Dritter, Rechnungsgebühren und Mahnkosten in den AGB kontrollieren.
- Zahlungsziel kontrollieren: höchstens 50 Tage, bei Nicht-KMU im Online-Handel 14 Tage.
- KMU-Status bei PayPal bestätigen: inklusive verbundener Unternehmen, vor dem 20.11.2026.
- Werbung durchsehen: Banner, Ads, Newsletter und Produktseiten auf Raten-, „0 %“- und „später bezahlen“-Aussagen prüfen.
- Warnhinweis platzieren: sichtbar bei der Finanzierung, nicht im Footer und nicht hinter einem Link.
- Checkout prüfen: keine vorausgewählten Optionen, der Kunde klickt aktiv.
Rechtstexte und Abmahnschutz: eine Möglichkeit zur Unterstützung (Anzeige)
Mit dem Warnhinweis allein ist es nicht getan: Impressum, Datenschutzerklärung, AGB und Widerrufsbelehrung eines Shops sollten zusammenpassen und aktuell sein. Eine Möglichkeit, das zu organisieren, ist eRecht24, ein Anbieter für Rechtstexte und Rechtssicherheit von Websites. Laut Anbieter gibt es kostenlose Generatoren für Impressum und Datenschutzerklärung sowie PREMIUM-Tarife, die je nach Tarif unter anderem Shop-AGB, eine Widerrufsbelehrung, einen Update-Service bei Gesetzesänderungen und Abmahnschutz für die dort erstellten Rechtstexte enthalten. Welche Leistungen in welchem Tarif stecken und was sie kosten, siehst Du direkt beim Anbieter.
Wichtig: Wir haben bei eRecht24 keine Angaben gefunden, dass die Produkte die neuen Vorgaben zur Kreditwerbung abdecken, also etwa den Warnhinweis oder die Behandlung von Rechnungskauf und BNPL. Frage das vor einer Buchung beim Anbieter nach. Ein Rechtstexte-Tarif ersetzt außerdem keine individuelle Rechtsberatung.
- eRecht24: Rechtstexte und Tools für Website-Betreiber (Anzeige)
- eRecht24 Premium Tarife Websitebetreiber (Anzeige)
Anzeige
Häufige Fragen
Gilt das neue Recht für Bestellungen vor dem 20.11.2026?
Nein. Für Verträge, die vor dem Stichtag bestanden haben, bleibt das bisherige Recht anwendbar. Maßgeblich ist das Bestelldatum (Art. 229 § 71 EGBGB).
Darf ich weiter eine Rechnungsgebühr nehmen?
Rechtlich ja, dann greift aber das Verbraucherkreditrecht mit Prüfung, Informationspflichten und Widerrufsrecht.
Was passiert, wenn ich bei PayPal den KMU-Status nicht bestätige?
Laut Kanzleiberichten kann PayPal den Rechnungskauf mit Ratepay einschränken oder abschalten. Wer den Status falsch angibt, haftet laut BuchhaltungsButler gegenüber PayPal.
Muss ich die Bonität meiner Kunden selbst prüfen?
Nur, wenn Du selbst als Kreditgeber auftrittst. Bei spezialisierten Zahlungsanbietern erfolgt die Prüfung dort. Rechne mit mehr Ablehnungen und beobachte die Conversion-Rate nach dem Start.
Fazit
Für die meisten E-Com Brands lautet die Aufgabe bis zum 20.11.: Zahlarten sortieren, Werbung durchsehen, KMU-Status klären und den Warnhinweis dort einbauen, wo für Finanzierung geworben wird. Wer den klassischen Rechnungskauf kostenlos und in Eigenregie anbietet, bleibt unter den genannten Bedingungen außerhalb des Kreditrechts. Wer Raten, BNPL oder Zahlungsanbieter nutzt, sollte Vorgaben und Werbemittel mit dem Anbieter abstimmen. Mehr zur heißen Phase findest Du in unserem Beitrag zu Black Friday 2026.
Quellen
- Händlerbund: Verbraucherkreditrichtlinie bedroht Rechnungskauf, Händler schlagen Alarm (09.09.2025)
- IHK Rhein-Neckar: Verbraucherkredite
- BuchhaltungsButler: Rechnungskauf und BNPL ab 20.11.2026 (Stand 11.11.2026)
- Zusätzlich herangezogen: Händlerbund: To-dos für Online-Händler (13.07.2026) und IT-Recht Kanzlei: Neue Regeln für Kreditwerbung ab 20.11.2026
Hinweis: Das ist keine Rechtsberatung. Dieser Beitrag fasst öffentlich zugängliche Fachartikel zusammen, der Stand ist der 16.11.2026. Der Abschnitt zu eRecht24 enthält Werbung (Affiliate-Links). Alle Angaben ohne Gewähr, Details und Auslegung können sich ändern. Lass Deine konkrete Situation von einer Rechtsanwältin, einem Rechtsanwalt oder Deinem Zahlungsanbieter prüfen.